

Autor textu MediaGuru
Od roku 2005 navýšil nejvíce podíl na maloobchodním trhu řetězců Lidl.
Zhruba dvojnásobného růstu podílu pak dosáhly Billa a Penny, ukazuje studie
Mendelovy univerzity a ÚOHS.
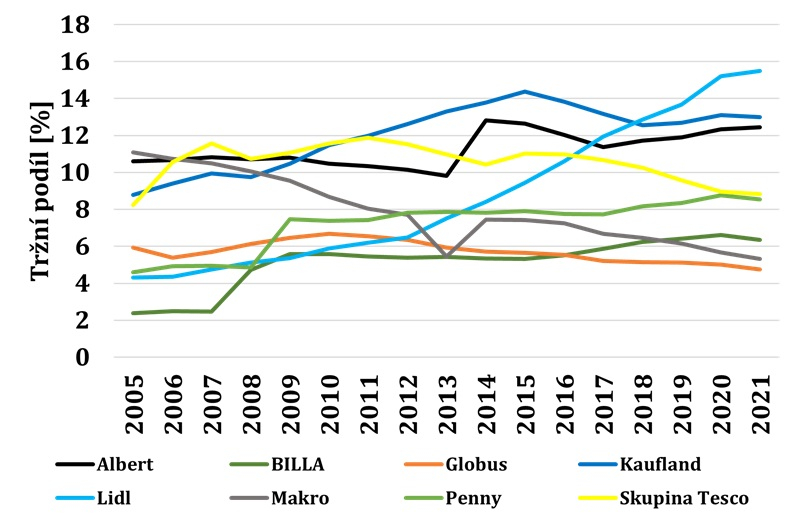
Největšího nárůstu podílu na maloobchodním trhu dosáhl od roku 2005 za šestnáct let řetězec Lidl (skupina Schwarz-Gruppe). Jeho podíl vzrostl z 4,3 % v roce 2005 na téměř 15,5 % v roce 2021. Ukazuje to studie od ekonomů z Mendelovy univerzity v Brně, která se zaměřila na maloobchodní trh v České republice a která vznikala ve spolupráci s Úřadem na ochranu hospodářské soutěže (ÚOHS).
Svůj tržní podíl za sledované období pak více než zdvojnásobila Billa (ze 2,4 % na 6,4 %) a Penny Market svůj podíl téměř zdvojnásobilo (ze 4,6 % na 8,5 %). Největší pokles tržního podílu zaznamenalo Makro, jehož tržní podíl se v průběhu času zredukoval na necelou polovinu (z 11 na 5,3 %) a druhé největší snížení tržního podílu dosáhla společnost Globus (z 5,9 na 4,7 %).
Celkový podíl skupiny Schwarz-Gruppe (Lidl, Kaufland) se podle dat studie v roce 2021 přiblížil k hranici 30 %. Druhou nejsilnější byla skupina Rewe (Billa, Penny) a trojkou Albert.
Tržní podíl šesti největších firem zahrnující devět největších prodejců celkově vzrostl oproti roku 2005 o osmnáct procentních bodů na současných 75 %. Pokud budeme uvažovat tržní podíl pěti největších firem (bez zahrnutí Globusu), poté hodnota 70 % je podobná aktuální situaci v Estonsku, Německu, Srbsku a Velké Británii. Další evropské státy s podobným trhem jako v České republice mají vyšší stupeň koncentrace - Belgie 84 % a Francie 85 %. V Dánsku, Finsku a Nizozemí funguje duopol s podílem přes 90 %, podobně vysoce koncentrované jsou trhy s třemi velkými subjekty, které mají Irsko, Rakousko, Švédsko, Slovensko. Na druhé straně jsou státy s nižším stupněm koncentrace (např. Itálie, Maďarsko, Polsko či Řecko), tedy v evropském srovnání má český maloobchodní trh prostřední pozici.
Od roku 2005 došlo ke spojení velkých soutěžitelů jen dvakrát. Ve sledovaném období proběhlo šestnáct fúzí a akvizic, z toho pět se uskutečnilo v rámci hlavních soutěžitelů. Spojení Ahold CR a Julius Meinl (rok 2005), Tesco Holdings a PR market (rok 2011) a Ahold a Spar (rok 2014) měly podle studie minimální vliv na nárůst tržních podílů. „Největší růst zaznamenaly společnosti Lidl a Kaufland, které za sledované období neuskutečnily ani jedinou akvizici. Jejich úspěch je tedy založen na schopnosti správným způsobem oslovit české spotřebitele, který jim dává přednost před ostatní konkurencí," konstatuje zpráva.
Z hlediska rentability v této oblasti studie přináší podle ÚOHS základní data, která vyvolávají navazující otázky, na jejichž zodpovězení bude nutno ve výzkumu pokračovat. Vývoj obchodní marže ukazuje dlouhodobě rostoucí trend v čase, přičemž od roku 2014 vykazují nejvyšší marži lídři trhu Lidl a Kaufland. Za zmínku stojí rovněž skutečnost, že některým subjektům sice klesá tržní podíl, ale jejich obchodní marže se udržuje na stejné úrovni nebo dokonce roste, konstatuje ÚOHS.
Ekonomové Michal Mádr a Radek Náplava z Provozně ekonomické fakulty Mendelovy univerzity sledovali a analyzovali vývoj maloobchodního prodeje v nespecializovaných prodejnách v období let 2005 až 2021, v některých oblastech i v roce 2022. Konkrétně se zpracovatelé zaměřili na vývoj tržních podílů šesti největších firem, které zahrnují devět největších obchodníků:
Studie sledovala vývoj tržní koncentrace a vývoj ukazatelů rentability a obchodních marží. Vznikla v rámci spolupráce ÚOHS a MENDELU, Úřad pro ni dodal některá data a poskytl metodickou podporu a oponenturu.
Prezentaci se základními zjištěními studie si můžete prohlédnout v dokumentu níže.
-mav-
# retail # Lidl # Kaufland # studie # Tesco # Albert # Billa # Penny Market # ÚOHS # podíl # Rewe Group # maloobchodní trh # Schwarz Gruppe # MENDELU
Autor textu MediaGuru

Také nová data čtenosti tištěných titulů za roční období, které
končí letošním třetím kvartálem, přinášejí vylepšené výsledky
čtenosti řady deníků. Nejčtenějším deníkem zůstává Blesk,
meziročně si polepšily především deníky Sport, Hospodářské noviny,
Právo a Aha!.
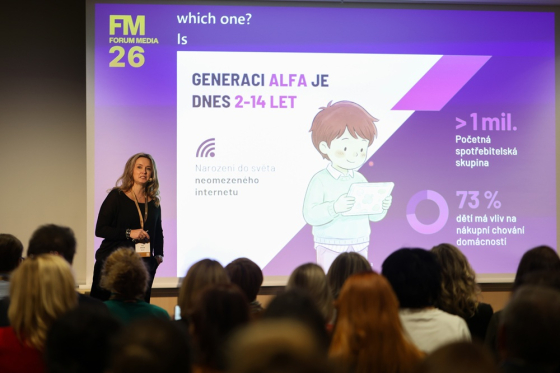
Lidem jde dnes hlavně o smysluplnost. Spíš než více vlastnit by značky
měly Čechům usnadňovat život, zaznělo na letošní konferenci Forum Media
ve specializovaném panelu Data & Insight Stage, které zaštítilo oborové
sdružení SIMAR. Témata sahala od životního stylu Čechů a nákupního
vlivu generace Alfa přes sledovanost televize mimo domov až po využití
umělé inteligence ve výzkumu.
Informace o zdraví, psychickém stavu, vztazích nebo financích sdílí
s umělou inteligencí 43 % jejích uživatelů. U mladých ve věku 18 až
29 let je to 53 %. Přesto má jen 31 % uživatelů pocit, že je AI zná
velmi nebo poměrně dobře, ukázal průzkum agentury Stem/Mark.