


Osm z deseti FMCG firem očekává tlak na úspory rozpočtu
Až 80 % firem z oblasti FMCG přistoupí pravděpodobně k úsporám ve
svých marketingových a obchodních rozpočtech, vyplývá to z průzkumu
agentury Nielsen.
Tlak na úspory v marketingu i obchodě očekává 8 z 10 dotázaných z FMCG firem. Tři čtvrtiny z nich počítá s revizí své promoční strategie a cenotvorby a dvě třetiny se připravují na digitální transformaci. Ukazuje to aktuální průzkum agentury Nielsen, jež se na očekávání v následujících 12 měsících zeptala 50 odborníků z řad retailerů i výrobců.
Necelých 80 % firem si myslí, že tržby negativně ovlivní výpadek zahraničních turistů, který jde ruku v ruce s pomalejším oživení segmentu HORECA. Až 76 % očekává pokles domácí poptávky v důsledku nižšího disponibilního příjmu domácností a nižší ochoty utrácet. Až 87 % z nich počítá s rychlejším přijetí technologických inovací i vyšší mírou nakupování online a jen 51 % se obává legislativních restrikcí. Nejednotné názory panují mezi respondenty ohledně příklonu spotřebitelů k privátním či levnějším značkám a domácímu vaření.
Největší hrozbu dotázaní vidí v ekonomické krizi, vyšší míře nezaměstnanosti a také pomalém restartu on-tradu. Příležitosti spatřují v e-commerce, inovacích, nových kategoriích a také důvěryhodných značkách.
HORECA se vzpamatovává jen pomalu
Vládní opatření spojená s bojem proti šíření koronaviru se citelně dotkla segmentu HORECA a jeho vzpamatovávání jde jen pozvolně. Během nouzového stavu z monitorovaných 31,5 tisíce podniků úplně zavřelo 62 %. V dubnu se jejich podíl o něco snížil na 55 %, kdy některé provozovny otevřely alespoň na rozvoz nebo přes výdejní okénko. V té době si však nebyla až pětina podniků jistá, zda po skončení omezení znovu otevřou, nakonec již na přelomu května a června otevřelo 94 % z původního počtu.
V průběhu března a dubna ztratily podniky na tržbách celkem 21 miliard korun, z toho 58 % na jídle, 11 % na pivě, 10 % na teplých nápojích, 8 % na tvrdém alkoholu, 4 % na nealku a 3 % na víně. I když byly některé provozovny otevřeny v omezeném režimu, pokles tržeb byl znatelný – restaurace byly na 37 % svých tržeb z předkoronavirového období, bary, hospody a kavárny na 43 % a bufety se díky svému konceptu s výdejovým okénkem dostaly na 87 % tržeb.
Zatímco u některých kategoriích, například u piva, kompenzoval výpadek v HORECA částečně nárůst prodejů v retailu, u tvrdého alkoholu a nealkoholických nápojů se tomu tak nestalo.
Ceny rostou zejména u domácího vaření
Další změnou, kterou pandemie způsobila, je zdražování v retailu. Z porovnání cen trvanlivých potravin za měsíce leden, únor, březen a duben s průměrnou cenou loňského roku vychází, že k největšímu zvýšení dochází u domácího vaření – v březnu stoupla cena kategorie průměrně o 7,4 %, v dubnu dokonce o 10 %, přičemž nejvíce rostou ceny u těstovin, olejů a mouky. Zároveň se také snížila promoční závislost kategorie z 55 % před Covidem-19 na současných 35 %.
Nárůst je znatelný také u osobní péče, čisticích prostředků, nápojů a tvrdého alkoholu, kde však jsou vyšší ceny důsledkem zvýšení spotřební daně. Naopak ke snížení dochází u mléčných výrobků a snacků. Současné nastavení ceny je prakticky stejné u značkových i privátních výrobků.
Do budoucna lze podle Nielsenu určité změny v nákupním chování. Kromě toho, že lidé nyní nakupují méně často, a přitom dělají větší nákupy, se budou měnit i jejich preference. Například u šampónů, zubních past, balených vod či mléka se budou pravděpodobně přiklánět k levnějším variantám. Naopak u hygienických potřeb – pracích prášků, osobní péče, prostředků na mytí nádobí nebo dezinfekce – budou dávat přednost větším balením a výrobkům zohledňujících zdraví. U základních potravin se větší výkyvy neočekávají, zato u impulzních bude docházet k polarizaci, kdy budou spotřebitelé u některých kategorií volit levnější produkty.
Retail čekají inovace
Kromě úspor se kvůli pandemii mění i způsob nakupování. Je vidět kontinuální růst online nakupování. Během pandemie tento prodejní kanál nejen vyzkoušeli noví zákazníci, ale ti stávající nakupovali přes internet častěji, což se týká 27 %.
Spolu s nárůstem poptávky od zákazníků přicházejí do e-commerce i noví hráči. Jen v uplynulých týdnech bylo možné zaznamenat vstup skupiny COOP, sítě Sklizeno, Makra nebo Kauflandu, který začal přes Košík prodávat své privátní značky.
Rovněž se v minulých týdnech změnil i preferovaný způsob platby. V kamenných prodejnách narostl počet karetních transakcí o 15 p.b., na internetu převažuje platba kartou na dosud oblíbenou dobírkou. Čeští spotřebitelé se řadí v Evropě na špici v podílu bezhotovostních plateb a vepředu jsou také z pohledu využívání mobilní peněženky.
Z inovací, které by Češi ve svém nakupování uvítali, lze zmínit například rozšířenou a virtuální realitu, kterou by rádo využilo 40 % spotřebitelů například k prohlédnutí, testování a vyzkoušení produktů například z dekorativní kosmetiky.
-stk-
# retail # e-shop # e-commerce # Nielsen # koronavirus # nákupní chování # průzkum # online # cenotvorba # pricing

Autor textu MediaGuru

Mohlo by vás zajímat
Značka může komunitu podpořit, ale nevytvoří ji, říká šéf marketingu Lidlu
Lidl chce být relevantní pro studenty, rodiny i seniory, popisuje
marketingový ředitel David Zappe. Bez komunity zákazníků se toho ale
docílit nedá. V druhé části rozhovoru popisuje, jak řetězec pracuje
s uživatelským obsahem na TikToku, proč z Parksidu vyrostla samostatná
značka a čím se lokální kampaně liší od mezinárodních.
Kurýra nahradila plechová skříň. Dobírka tím přišla o svou poslední výhodu
Platba na dobírku se ve výdejních boxech mění v trochu zvláštní mystery
box: nejdřív zaplatíte, až potom zásilku uvidíte. Přesto jí Češi
stále důvěřují více než některým moderním platebním metodám. Ne
proto, že by byli technologicky konzervativní. Řadu generací brzdí
dlouhodobá nedůvěra v doručování i e-shopy, píše David Filippov ze
Skip Pay.
# Aktuality # TV & video # Marketing
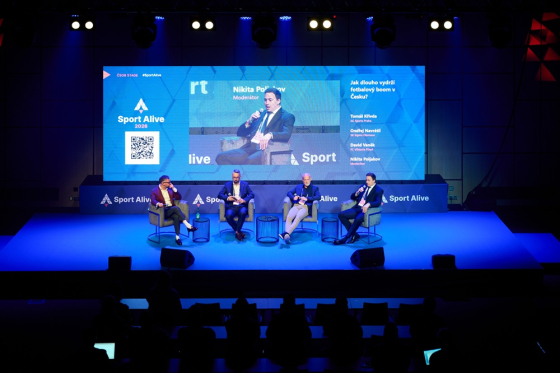
Byznysu fotbalové ligy pomohl příchod na O2TV, přilákala nové partnery
Česká nejvyšší fotbalová soutěž zažívá podle zástupců klubů růst
sledovanosti i komerčních příjmů. K růstu přispěla konkurence
v televizních právech, příchod silných vlastníků a sponzorů
i intenzivnější práce klubů s fanoušky, shodli se na Sport Alive.